Transformation durable : comment la comptabilité CARE donne une trajectoire claire et arbitrable
La méthode CARE apporte l'architecture qui manquait aux transformations : capitaux critiques, pressions, seuils, coûts de préservation et arbitrages du Comex dans un cadre unique et pilotable.
La transformation des organisations entre dans une nouvelle période. Les exigences environnementales, sociales et réglementaires se multiplient, mais les entreprises peinent à les traduire en véritables trajectoires opérationnelles.
D'un côté :
- la RSE produit des rapports ;
- la finance gère les budgets ;
- les opérations gèrent les contraintes de terrain ;
- le PMO structure des plans ;
- les équipes de transformation tentent de créer de la cohérence ;
- mais personne ne dispose d'un cadre unique pour arbitrer, prioriser et piloter l'ensemble.
C'est précisément le problème que la comptabilité CARE résout.
La comptabilité CARE fournit l'architecture qui manquait : une structure complète qui relie les capitaux (naturels, humains, financiers), les pressions, les seuils, les plans d'action et les budgets nécessaires.
Pour un manager de transformation, CARE devient alors :
- un système d'exploitation du changement ;
- une matrice d'arbitrage ;
- un langage commun entre la RSE, la finance, les opérations et la direction.
Dans cet article, nous verrons comment la comptabilité CARE transforme le pilotage de la transformation, et comment l'intégrer dès aujourd'hui dans vos programmes stratégiques.
Au programme
- Pourquoi tant de transformations « durables » échouent, et comment CARE répond à ces blocages
- Architecture complète de la transformation
- Un cadre de décision pour le Comex et la priorisation stratégique
- La comptabilité CARE transforme la conduite du changement
- Programme de transformation : la feuille de route
- CARE et CSRD : l'alignement transformationnel
- Exemple de transformation CARE
Vous découvrez la méthode CARE ? Commencez par l'article d'introduction : le guide complet de la comptabilité CARE.
Pourquoi tant de transformations « durables » échouent, et comment CARE répond à ces blocages
La plupart des transformations environnementales et sociales échouent pour quatre raisons structurelles.
1. Elles manquent d'un cadre chiffré clair
Les objectifs sont souvent formulés ainsi :
- « réduire l'impact » ;
- « protéger la biodiversité » ;
- « améliorer le bien-être » ;
- « verdir les opérations »…
Mais sans seuils, sans métriques, sans coûts associés.
Les transformations dérivent alors rapidement vers des initiatives dispersées.
2. Elles reposent sur des flux plutôt que sur des états
On suit :
- des tonnes de CO₂ ;
- des kilowattheures consommés ;
- des jours de formation ;
- des enquêtes RH.
Mais on ne suit pas l'état réel du capital (sol, eau, santé, compétences…), ni son écart à un seuil critique.
Il est alors impossible de piloter une trajectoire.
3. Elles ne permettent pas d'arbitrer
Faut-il investir :
- dans la réduction d'une pression ?
- dans la prévention ?
- dans la restauration ?
Sans coût, sans dette, sans hiérarchie entre les capitaux, aucun arbitrage n'est possible.
4. Elles ne sont pas intégrées au modèle d'affaires
Les transformations restent « à côté » de l'activité.
Elles n'entrent ni dans les comptes, ni dans les décisions stratégiques, ni dans les arbitrages financiers.
Ce que la comptabilité CARE change
Elle transforme cette situation en fournissant :
- un cadre multi-capitaux clair ;
- des seuils définis scientifiquement, avec des expertises et des références scientifiques ;
- des pressions mesurées par activité ;
- des coûts de renouvellement chiffrés ;
- une dette écologique visible ;
- des plans d'action classés en évitement, prévention et restauration ;
- une intégration directe dans les comptes et dans le pilotage.
La comptabilité CARE fait de la transition durable une véritable stratégie de transformation : structurée, priorisée et pilotable dans le temps.
La comptabilité CARE comme architecture complète de la transformation
La comptabilité CARE n'est pas un outil de plus : c'est une architecture qui relie capitaux, pressions, seuils, plans d'action et budgets.
1. Cartographier les capitaux à préserver
La comptabilité CARE commence par identifier les capitaux dont l'organisation dépend réellement :
- les capitaux naturels (eau, sols, climat, biodiversité…) ;
- le capital humain (santé, compétences, conditions de travail, économie…) ;
- le capital financier.
C'est la carte de vos dépendances structurelles, au-delà des seuls « impacts RSE ».
2. Relier activités, pressions et capitaux
Chaque activité est analysée en termes de pressions :
- extraction, pollution, artificialisation, usage intensif ;
- surcharge, exposition à des risques humains, etc.
La comptabilité CARE les considère comme des emplois de capitaux, et relie explicitement : activité → pression → capital concerné.
On ne pilote plus un catalogue de projets, mais les pressions qui dégradent les capitaux.
3. Poser les seuils de préservation et d'irréversibilité
Les seuils sont définis avec des experts du vivant : écologues, hydrologues, ergonomes, médecins du travail… La comptabilité CARE ne « fabrique » pas les seuils, elle structure leur intégration :
- le seuil de préservation : le niveau d'état minimal pour que le capital reste fonctionnel ;
- le seuil d'irréversibilité : la zone où la récupération devient impossible ou extrêmement difficile. Contrairement à une machine que l'on répare, le capital humain a des seuils de rupture définitifs (handicap, inaptitude). L'objectif de CARE est de maintenir l'activité dans la zone de préservation, très loin de cette zone de risque.
Les objectifs deviennent moins arbitraires : ils s'alignent sur des limites scientifiques.
4. Structurer les plans d'action
Les actions sont classées en quatre catégories :
- l'évitement : réduire la pression à la source (changer le modèle d'affaires, les procédés, l'organisation du travail) ;
- la prévention : empêcher que le capital ne se dégrade (maintenance, protections, organisation, formation…) ;
- la restauration : remettre un capital dégradé au niveau du seuil ;
- l'accès aux capitaux : les diagnostics, expertises et connaissances nécessaires pour piloter le capital.
Cette grille donne un langage commun aux métiers et une base claire pour prioriser.
5. Chiffrer les « euros nécessaires » et la dette socio-environnementale
Pour chaque capital et chaque plan d'action, la comptabilité CARE demande :
- combien investir pour éviter, prévenir ou restaurer ;
- dans quels délais ;
- pour atteindre quel seuil.
Ces montants sont les « euros nécessaires » : ce qu'il faut pour cesser de creuser la dette écologique et sociale de l'organisation, et pour la rembourser.
6. Ancrer la comptabilité CARE dans les comptes et la gouvernance
Une fois structurés, capitaux, pressions, seuils et euros nécessaires sont :
- reliés aux budgets et aux comptes ;
- utilisés dans les arbitrages de la direction ;
- intégrés aux revues de risques et aux programmes de transformation.
CARE devient alors l'ossature de la transformation : elle relie trajectoire écologique, décisions opérationnelles et arbitrages financiers dans un même cadre.
La comptabilité CARE : un cadre de décision pour le Comex et la priorisation stratégique
L'apport majeur de la comptabilité CARE à une transformation n'est pas de produire des indicateurs supplémentaires. C'est de fournir un cadre de décision qui permet enfin de trancher, de prioriser et de séquencer.
La comptabilité CARE répond à la question centrale du Comex : où agir en premier, avec quels moyens, et pour quel objectif non négociable ?
Pour chaque capital, elle rend visibles :
- l'état actuel ;
- le seuil de préservation ;
- le seuil d'irréversibilité ;
- les pressions exercées par l'activité ;
- les actions d'évitement, de prévention et de restauration ;
- la dette socio-environnementale associée.
Ce n'est pas une liste d'impacts : c'est une cartographie complète des vulnérabilités critiques de l'organisation.
Surtout, tout devient priorisable, car chaque action peut être reliée à :
- un écart à un seuil ;
- un risque structurel ;
- un investissement nécessaire.
Cinq questions clés pour un manager de transformation en Comex
Nous utilisons ci-dessous la notion de « CARE Risk Gap ». Ce n'est pas un terme officiel de la méthodologie CARE, mais un indicateur opérationnel dérivé, construit à partir de ses concepts (état du capital, seuils, pressions, dépenses de préservation) pour faciliter l'analyse, la priorisation et la décision au niveau du Comex. Sa construction et son usage dans la cartographie des risques sont détaillés dans l'article CARE et gestion des risques.
1. Quels sont les capitaux ?
La comptabilité CARE identifie les ressources vitales à la continuité de l'activité : eau, sol, climat, santé, compétences…
Elle remplace la logique traditionnelle « impact → action » par une logique « capital → dépendance → vulnérabilité ».
Objectif en Comex : créer un consensus sur ce qui soutient réellement l'activité.
La discussion se recentre sur la survie et la performance, et non sur la seule RSE.
2. Quelle est leur vulnérabilité réelle ?
On ne parle plus d'émissions, d'incidents ou de perception RH : on parle de l'état du capital, mesuré objectivement et relié à sa dynamique de dégradation.
C'est un changement majeur : le manager de transformation ne pilote plus des initiatives, mais des états critiques du système.
Objectif : passer d'un discours d'impact à une lecture d'état.
Cette question change la perception du sujet : il n'est plus moral, il est opérationnel.
3. Où avons-nous un risque structurel ou irréversible ?
La comptabilité CARE révèle les zones où :
- la trajectoire du capital se rapproche d'un seuil de rupture ;
- un seuil d'irréversibilité peut être franchi ;
- l'activité devient vulnérable.
C'est le cœur de l'arbitrage stratégique : on n'agit pas là où l'action est bien perçue, mais là où la continuité de l'organisation est en jeu.
Objectif : introduire une logique de seuils, et non d'opinions.
Le Comex comprend immédiatement où un risque systémique peut émerger.
4. Combien coûte le retour au seuil ?
La comptabilité CARE chiffre la dette socio-environnementale. C'est le montant qu'il faut investir pour :
- éviter ;
- prévenir ;
- restaurer.
Pour un manager de transformation, le changement est considérable : on peut enfin relier la trajectoire écologique à un budget clair et assumé.
Objectif : parler la langue du Comex, celle du coût de l'inaction.
La transformation devient un arbitrage financier, et non un sujet de communication.
5. Quelles actions offrent le meilleur rapport entre efficacité et coût ?
Grâce aux actions CARE (évitement, prévention, restauration, accès aux capitaux) et aux coûts associés, la transformation peut :
- prioriser les actions ;
- séquencer les investissements ;
- arbitrer objectivement ;
- simuler des trajectoires alternatives.
La comptabilité CARE devient un outil de modélisation stratégique, et pas seulement un cadre comptable.
Objectif : aider le Comex à prioriser et à séquencer.
Le Comex peut choisir, trancher et prioriser, plutôt que débattre.
Ce que ces cinq questions changent dans une réunion de Comex
Elles permettent de passer de :
- « On devrait réduire notre impact » ;
- « Il serait bon d'améliorer le bien-être » ;
- « On pourrait lancer plusieurs projets pilotes ».
À :
- « Notre capital eau est sous son seuil : le risque est critique » ;
- « Il faut 1,4 M€ pour revenir au seuil en 2028 » ;
- « Voici les trois actions les plus efficaces au regard des coûts engagés, écologiques et opérationnels » ;
- « Voici la trajectoire proposée et les arbitrages associés ».
Ces cinq questions créent un cadre de décision clair pour le Comex :
- ce qu'il faut préserver ;
- pourquoi c'est urgent ;
- combien cela coûte ;
- quelles actions choisir ;
- et comment piloter la transformation.
La comptabilité CARE devient alors l'outil qui transforme la stratégie durable en trajectoire opérationnelle.
La comptabilité CARE transforme la conduite du changement
La comptabilité CARE n'est pas seulement un cadre comptable. C'est un cadre de transformation culturelle.
1. Elle introduit une culture du seuil
Les organisations passent de « réduire un impact » à « ne pas dépasser un seuil ».
Ce basculement change la prise de décision. On ne se demande plus « Combien puis-je émettre ? », mais « Quel est mon seuil de fonctionnement ? ».
2. Elle crée un langage commun
Les métiers parlent enfin la même langue :
- la RSE : pressions et impacts ;
- la finance : euros nécessaires ;
- les opérations : actions de prévention et de restauration ;
- la transformation : trajectoire et arbitrages ;
- la direction : seuils et priorisation.
Elle devient une infrastructure de cohérence.
3. Elle renforce le rôle du PMO
Dans la plupart des organisations, le PMO structure des plans d'action, suit l'avancement et fait remonter les alertes. Avec la comptabilité CARE, son rôle change d'échelle.
La comptabilité CARE donne au PMO les éléments qui lui manquaient pour piloter réellement une transformation :
- des seuils : ce qu'il faut atteindre, et pas seulement des indicateurs à améliorer ;
- des Risk Gaps : où se situent les vulnérabilités critiques ;
- des coûts de préservation : combien coûtent les trajectoires possibles ;
- des catégories d'actions : évitement, prévention, restauration, accès aux capitaux ;
- une dette socio-environnementale chiffrée : ce qu'il faut financer.
Le PMO devient ainsi un acteur stratégique.
4. Elle rend les trajectoires auditées et auditables
La traçabilité est complète : activité → pression → capital → seuil → coût → action → effet.
Elle est très proche de ce qu'exigent la CSRD et les ESRS en matière de traçabilité.
Programme de transformation : la feuille de route
Cette feuille de route n'est pas la liste officielle des huit phases de la comptabilité CARE, mais une adaptation opérationnelle destinée au pilotage de la transformation et au PMO, construite à partir des notions de la méthode.
La comptabilité CARE n'est pas un cadre théorique. C'est une méthode opérationnelle que l'on peut intégrer à n'importe quel programme de transformation, à condition de structurer la démarche étape par étape. Voici une feuille de route directement exploitable par un manager de transformation ou un PMO.
Étape 1 : cartographier les capitaux
Objectif : comprendre ce qui soutient réellement l'activité.
Identifier les capitaux naturels et humains indispensables :
- l'eau (procédés, refroidissement, hygiène) ;
- les sols (production, stabilité) ;
- le climat (logistique, opérations) ;
- la biodiversité (services écosystémiques…) ;
- le capital humain (santé, compétences, charge, sécurité…).
Cette étape révèle les dépendances structurantes, souvent invisibles dans les comités de transformation.
Étape 2 : définir les seuils de préservation et d'irréversibilité
Objectif : établir des limites claires et non négociables.
Avec les experts — écologues, hydrologues, ergonomes, médecins du travail, spécialistes du vivant —, on définit :
- le seuil de préservation : le niveau d'état minimal pour que le capital reste fonctionnel ;
- le seuil d'irréversibilité : le point au-delà duquel la récupération devient impossible ou extrêmement coûteuse.
Ces seuils deviennent des objectifs de transformation fondés scientifiquement.
Étape 3 : analyser les pressions (les emplois) exercées par les activités
Objectif : comprendre ce qui dégrade réellement les capitaux.
Pour chaque activité, on identifie :
- l'extraction ;
- la pollution ;
- l'artificialisation ;
- la consommation intensive ;
- l'exposition à des risques humains ;
- la surcharge ;
- les émissions ;
… et tout autre type de pression.
On relie ainsi : activité → pression → capital.
C'est un changement profond pour les transformations : on ne pilote plus des « initiatives », mais des pressions systémiques.
Étape 4 : mesurer les CARE Risk Gaps
Objectif : quantifier la vulnérabilité réelle.
CARE Risk Gap = état actuel du capital − seuil de préservation
Cet écart peut s'exprimer :
- en valeur absolue (m³, %, jours, tonnes…) ;
- en classes de risque ;
- en statut de franchissement de seuil (préservé, dégradé, irréversible).
On visualise ainsi :
- où se trouvent les risques structurels ;
- où se trouvent les urgences ;
- quelles transformations prendront du temps.
Étape 5 : prioriser selon la criticité et le coût
Objectif : structurer les arbitrages de la transformation.
On combine :
- la criticité du capital ;
- l'écart au seuil ;
- le risque d'irréversibilité ;
- la dépendance opérationnelle ;
- les coûts nécessaires (prévention, restauration) ;
- les impacts sur l'activité.
Le résultat est une matrice de priorisation CARE, lisible pour le Comex et le PMO.
Étape 6 : construire les plans (accéder aux capitaux, éviter, prévenir, restaurer)
Objectif : proposer des trajectoires chiffrées et séquencées.
La comptabilité CARE classe les actions en quatre catégories.
1. L'accès aux capitaux
« Accès aux capitaux » ne signifie pas « acheter la nature » : c'est l'accès à la connaissance et à la mesure nécessaires pour piloter un capital (diagnostics, expertise, échantillonnage…).
2. L'évitement
Réduire la pression à la source. C'est le levier le plus rentable d'une transformation.
3. La prévention
Empêcher la dégradation du capital.
4. La restauration
Ramener un capital au niveau de son seuil. C'est une action coûteuse, mais indispensable quand la dette écologique existe.
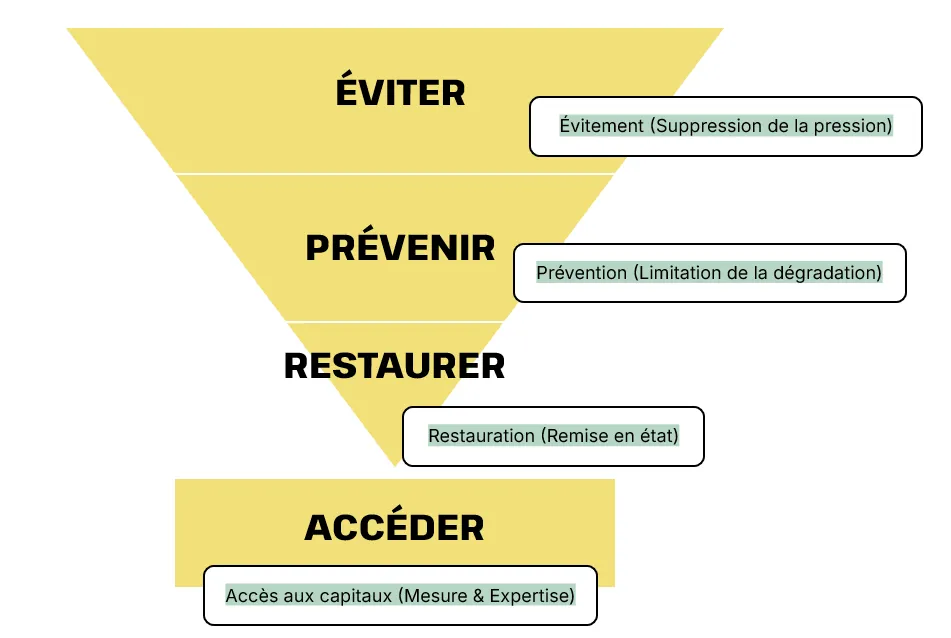
Cette classification structure les plans d'action et facilite leur arbitrage.
Étape 7 : chiffrer les « euros nécessaires »
Objectif : relier la trajectoire écologique au modèle financier.
On calcule pour chaque capital :
- le coût pour éviter la dégradation ;
- le coût pour prévenir ;
- le coût pour restaurer ;
- le coût pour accéder à l'expertise ;
- la dette socio-environnementale actuelle.
Le Comex dispose ainsi d'une trajectoire d'investissement lisible, ce qui est inédit dans les transformations durables.
Étape 8 : intégrer la comptabilité CARE au PMO et aux arbitrages financiers
Objectif : faire de CARE un pilotage continu.
La comptabilité CARE alimente :
- les tableaux de bord stratégiques ;
- les arbitrages budgétaires ;
- les revues de risques ;
- les trajectoires pluriannuelles ;
- les comités de transformation.
Le PMO suit désormais :
- la réduction des Risk Gaps ;
- l'évolution de la dette écologique ;
- l'efficacité des actions ;
- la progression vers les seuils.
La comptabilité CARE fait du PMO le chef d'orchestre du pilotage multi-capitaux.
Résultat
Cette feuille de route permet à un manager de transformation de passer :
- de projets dispersés ;
- d'une volonté d'impact ;
- d'initiatives non priorisées ;
- de l'absence de trajectoire claire ;
à :
- une stratégie de préservation structurée ;
- des arbitrages objectivés ;
- une trajectoire chiffrée ;
- une transformation pilotée par les seuils.
CARE, CSRD, ESRS : l'alignement transformationnel
La transformation durable repose aujourd'hui sur une structure commune, que l'on retrouve dans la CSRD comme dans les ESRS : CPMR.
- Cibles
- Plans
- Métriques
- Ressources
C'est la colonne vertébrale exigée par la réglementation :
- définir où l'on veut aller ;
- comment on compte y aller ;
- comment on mesure ;
- avec quels moyens.
Là où la comptabilité CARE devient essentielle
La CSRD et les ESRS décrivent ce qu'il faut fournir, mais pas comment le structurer dans l'organisation. CARE vient combler exactement ce vide.
CARE permet d'opérationnaliser le CPMR :
- Cibles : les seuils de préservation et, s'ils existent, les seuils d'irréversibilité.
- Plans : les actions d'évitement, de prévention, de restauration et d'accès aux capitaux.
- Métriques : les traducteurs d'état, les indicateurs d'impact et de gestion.
- Ressources : les « euros nécessaires » (les dépenses de préservation), reliés au modèle d'affaires.
La comptabilité CARE n'est donc pas une méthode de reporting. C'est une méthode de pilotage, qui alimente naturellement les exigences de reporting.
Ce que la comptabilité CARE change pour la transformation
Elle est aujourd'hui l'un des rares cadres qui permettent de faire passer la transformation :
- du déclaratif au structurel ;
- du reporting au pilotage ;
- du flux au seuil.
La comptabilité CARE devient ainsi le cadre transformationnel qui permet à la réglementation d'être réellement mise en œuvre dans les organisations, au-delà du reporting.
Exemple de transformation CARE : le secteur logistique
Cas simplifié : un centre logistique avec un taux élevé d'incidents et de fatigue des opérateurs.
Contexte
- Une forte activité physique (manutention, déplacements rapides).
- Des pics saisonniers et une sous-traitance irrégulière.
- Des conditions thermiques difficiles en été.
- Un turnover élevé, qui entraîne une perte de compétences et une augmentation des risques.
Étape 1 — L'état du capital humain (les traducteurs d'état)
Les indicateurs suivants sont retenus comme traducteurs d'état :
- taux de troubles musculosquelettiques (TMS) : + 18 % par an ;
- fatigue déclarée (enquête interne) : 7 sur 10 ;
- ratio charge / capacité (travail soutenu) : 1,32, soit une surexposition chronique.
État global du capital humain : dégradé.
Étape 2 — Les seuils CARE associés
Les seuils sont définis avec des ergonomes, le service HSE et la médecine du travail.
Seuil de préservation :
- aucun TMS ;
- état de fatigue inférieur à 3 sur 10 ;
- ratio charge / capacité (travail soutenu) inférieur à 1.
Ces valeurs décrivent un état où le capital humain est fonctionnel, renouvelable et non exposé à une dégradation structurelle. C'est une zone de sécurité (par exemple, pas de douleur).
Seuil d'irréversibilité :
Un seuil d'irréversibilité est atteint lorsqu'un trouble, un accident ou une pathologie entraîne une dégradation durable ou non récupérable du fonctionnement humain : inaptitude, séquelles permanentes, incapacité partielle ou totale. C'est la zone de danger mortel ou définitif qu'il faut éviter à tout prix (prévention absolue).
Exemples de franchissement du seuil d'irréversibilité :
TMS graves
- séquelles durables ;
- perte partielle de mobilité ;
- incapacité prolongée ;
- impossibilité de retour au poste.
Un TMS aigu qui guérit totalement ne franchit pas le seuil.
Épuisement professionnel sévère (burn-out)
- troubles cognitifs persistants ;
- difficulté durable à reprendre un poste ;
- altération de la capacité fonctionnelle ;
- épisodes récurrents entraînant des restrictions permanentes.
Le seuil d'irréversibilité n'est pas une valeur statistique : c'est un état non récupérable du capital humain.
Écart au seuil (CARE Risk Gap)
Le capital humain est sous le seuil, mais proche de l'irréversibilité sur plusieurs dimensions.
Étape 3 — Les pressions exercées par l'activité (les emplois CARE)
- Une sursollicitation physique continue.
- Des manutentions non automatisées.
- Une organisation des postes inadaptée (hauteurs, rotations, cadences).
- Une forte variabilité des charges entre pics et creux.
- Une exposition thermique en été.
- Un sous-effectif chronique, source de surcharge.
La comptabilité CARE relie ces pressions activité par activité, ce que ne font pas les approches RSE classiques.
Les plans CARE
1. Évitement (réduire la pression à la source)
- Automatisation partielle des levages (exosquelettes passifs ou ponts roulants légers).
- Refus ou renégociation des prestations qui imposent des fenêtres horaires irréalistes ou des pics destructeurs (« no unsafe SLA »).
- Organisation intelligente des emplacements (slotting) pour réduire les déplacements et les gestes contraignants.
- Mise en place d'un modèle de « capacité plancher » contractualisé, plutôt que de solliciter les équipes à l'excès pendant les pics.
Ces dispositifs relèvent ici de l'évitement, car ils transforment durablement le mode opératoire standard de l'activité.
Coût : 310 k€
2. Prévention
- Refonte des cadences pour réduire les pics de charge.
- Refonte ergonomique de 12 postes (HSE et ergonomes).
- Programmes de rotation adaptés à la charge réelle.
- Recrutement tampon et gestion anticipée des pics saisonniers.
- Formation renforcée à la sécurité.
- Amélioration de la ventilation pour diminuer le stress thermique.
Coût : 420 k€
3. Restauration
- Programme de réhabilitation des TMS (kinésithérapie et ergonomie individuelle).
- Accompagnement du retour au travail après un accident.
- Renforcement des équipes d'encadrement en santé et sécurité au travail.
Coût : 210 k€
4. Accès aux capitaux (diagnostic expert)
- Étude ergonomique complète du site, avec mesures de manutention.
- Analyse biomécanique des postes les plus critiques.
- Audit charge / capacité par zone.
Coût : 40 k€
Les « euros nécessaires » (CARE)
Montant estimé pour revenir au seuil : environ 980 k€, pour ramener tous les indicateurs au niveau requis.
Ce montant peut sembler élevé, mais il doit être comparé aux coûts cachés de l'inaction, que l'entreprise paie déjà chaque année : coûts du turnover, probablement de l'intérim, perte de productivité, cotisations accidents du travail. La comptabilité CARE révèle qu'investir pour rembourser la dette humaine est souvent plus rentable que de financer les symptômes de la dégradation.
Lecture transformationnelle
Dans une transformation classique, on dirait « améliorer la sécurité » ou « réduire les TMS ».
Avec la comptabilité CARE, on définit une trajectoire chiffrée vers un seuil de santé au travail, non négociable, avec :
- un état objectif du capital humain ;
- des pressions identifiées ;
- un écart au seuil ;
- des coûts associés aux leviers d'action ;
- une dette socio-environnementale monétarisée ;
- et une priorisation : éviter, puis prévenir, puis restaurer.
La comptabilité CARE fait ainsi de la sécurité au travail un pilier du modèle d'affaires, et non une annexe RSE.
En résumé, la comptabilité CARE transforme la gestion HSE d'un entrepôt logistique en trajectoire de préservation du capital humain, alignée sur les seuils et arbitrable en Comex.
Conclusion
La comptabilité CARE offre aux managers de transformation :
- un système d'exploitation complet ;
- un cadre d'arbitrage robuste ;
- une grille de priorisation ;
- une traduction comptable et stratégique des enjeux ;
- un alignement entre la RSE, la finance et les opérations ;
- une trajectoire fondée sur des seuils, et non sur des intentions.
La comptabilité CARE transforme la question « Que devons-nous améliorer ? » en : « Quel seuil devons-nous atteindre, à quel coût, et dans quel ordre ? »
Pour un manager de transformation, c'est un changement de paradigme. La comptabilité CARE donne enfin à la transformation durable ce qu'elle n'a jamais eu : un cadre scientifique, chiffré, structuré et pilotable.
Elle ne se contente pas d'accompagner la transformation durable : elle fournit un véritable système d'exploitation du changement, qui permet de piloter des trajectoires fondées sur des seuils, des arbitrages et des budgets chiffrés.
Lire ensuite
- Comptabilité CARE+2
CSRD et CS3D : vers un pilotage multi-capitaux de la durabilité
La CSRD et la CS3D transforment la durabilité : périmètre, ESRS, diligence raisonnable et pilotage multi-capitaux. Les enjeux clés et les risques.Lire - Comptabilité CARE+1
Gestion des risques : la comptabilité CARE dans votre cartographie et votre pilotage
Comment la comptabilité CARE devient un levier pour analyser, prioriser et piloter les risques liés aux capitaux naturels et humains.Lire